TOP TOY进纽约:扩张的野心与亏损的现实
## 引言:一边开店,一边亏钱
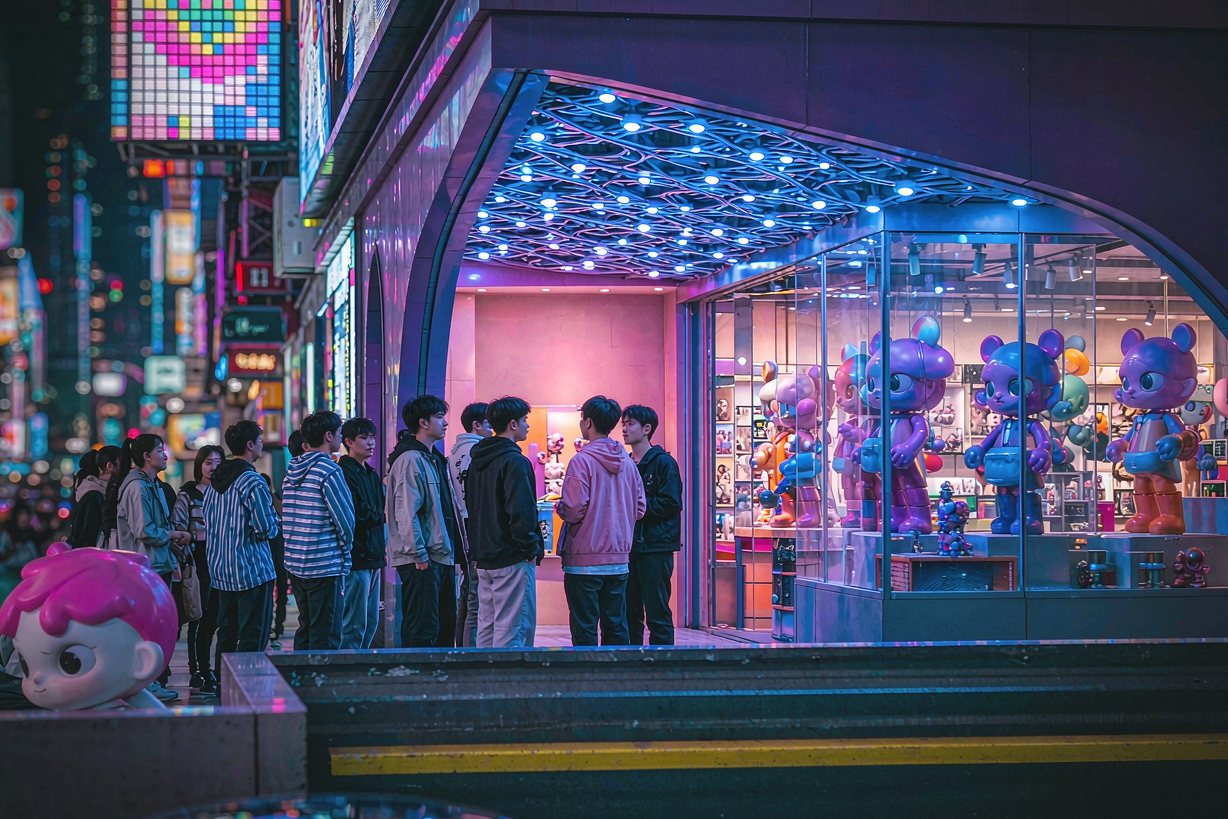
2026年6月,名创优品集团旗下潮玩品牌TOP TOY的美国首店落户纽约时代广场——这是第一个在这块"全球十字路口"落地运营的中国潮玩品牌。彼时的宣传海报铺满中文财经媒体,堪称中国潮玩出海的标志性时刻。
但两个月后集团中期财报披露的另一个数字,让这个故事多了几分复杂:TOP TOY上半年经营亏损7234万元,而2025年、2024年同期经营利润分别是5103万元和3412万元。
收入在涨(同比+32.7%),利润在亏(由盈转亏),店在开(全球365家)。这份"矛盾的答卷",是当下中国潮玩行业最具代表性的战略样本。
## 一、数据全景:增长与失血并存
把TOP TOY上半年的关键数据排开看:
- **外部收入9.85亿元,同比增长32.7%**;若含集团内部采购,总收入19.46亿元;
- **全渠道总GMV 13.32亿元**:中国内地门店8.96亿元、海外门店6200万元、在线渠道1.67亿元、其他渠道2.07亿元;
- **全球门店365家**(同比+72家):中国内地317家,海外48家(同比+38家);
- **SKU约1.5万个**,覆盖手办、3D积木、搪胶毛绒玩具等主要品类;
- **自有IP矩阵突破30个**。
对照母公司名创优品集团同期整体表现(营收115亿元、同比+22.4%,中国内地增长26.2%创三年最佳),TOP TOY是集团版图里增速最快、但也是唯一录得经营亏损的业务板块。
## 二、为什么亏:三笔账
**第一笔:海外直营的重资产账。** TOP TOY海外门店从10家猛增至48家,其中30家为直营。直营模式意味着租金、人力、物流、本地化运营全部自己扛——纽约时代广场的店租是什么量级,业内心知肚明。由盈转亏的7234万与72家净增门店,几乎可以划等号。
**第二笔:自有IP的研发账。** TOP TOY生态矩阵涵盖DUIDUIDUI、巴萨卡、麦冬冬、MOONIN等30余个自有IP,自有IP占比提升是战略主线,但IP培育期只有投入没有回报。好消息是自有IP"yuy玉"已在杭州、北京、深圳三城落地快闪,首个杭州快闪单月GMV超1500万元——模型初步跑通。
**第三笔:行业周期的账。** 潮玩行业整体从爆发期进入调整期,TOP TOY主打"全品类集合店"模式,对行业大盘的beta暴露更充分。头部品牌泡泡玛特尚且主动调低增长目标,集合店模式的压力可想而知。
## 三、为什么还要冲:纽约时代广场的商业逻辑
明知亏损还要在纽约时代广场开店,本质上是一笔"品牌资产账"而非"门店损益账":
1. **势能背书**:时代广场店的象征意义,等于向全球消费者和合作伙伴宣告"中国潮玩是一等公民",这种势能会反哺全球所有门店的招商与客流;
2. **模式验证**:验证中国潮玩集合店在高租金、高竞争的欧美主流市场能否成立,为后续扩张校准模型;
3. **卡位窗口**:泡泡玛特海外收入占比已达43.8%,TOP TOY若不在此时卡位,等头部完成全球布局,集合店模式的出海窗口将彻底关闭。
名创优品集团创始人叶国富的表态印证了这一点:"当前我们正处在一个关键时期,方向感与阶段意义远比眼前重要。"管理层的目标不是TOP TOY今年赚钱,而是它成为集团"全球IP运营平台"叙事的第二增长曲线。
## 四、对行业的启示:集合店模式的十字路口
TOP TOY的处境,代表了一类玩家的共同课题——**没有头部自有IP的潮玩零售商,如何在IP为王的时代找到自己的位置?**
答案正在分化为两条路:
**路线A:产品公司化。** 用自有IP占比提升换取定价权,从"渠道商"进化为"IP运营商",代价是漫长的培育期和持续的研发投入——TOP TOY正在走这条路,30个自有IP是它的赌注。
**路线B:效率零售化。** 放弃IP野心,做极致的渠道效率和价格竞争力,赚供应链的钱——风险是被IP方钳制毛利,且在行业退潮期最先受伤。
从数据看,TOP TOY选择了路线A且没有退路。yuy玉快闪单月1500万GMV证明这条路有机会,但要把机会变成确定性,它还需要至少两到三年。
## 结语
纽约时代广场的灯光很亮,但照亮不了损益表。TOP TOY的2026,是中国潮玩行业"规模叙事"与"盈利现实"激烈碰撞的缩影——扩张期的亏损不可怕,可怕的是亏损换不来结构性优势。
对从业者,这个案例的价值在于校准预期:潮玩出海的钱,短期在门店,中期在供应链,长期在IP。三者缺一,都是给别人打工。
2026年6月,名创优品集团旗下潮玩品牌TOP TOY的美国首店落户纽约时代广场——这是第一个在这块"全球十字路口"落地运营的中国潮玩品牌。彼时的宣传海报铺满中文财经媒体,堪称中国潮玩出海的标志性时刻。
但两个月后集团中期财报披露的另一个数字,让这个故事多了几分复杂:TOP TOY上半年经营亏损7234万元,而2025年、2024年同期经营利润分别是5103万元和3412万元。
收入在涨(同比+32.7%),利润在亏(由盈转亏),店在开(全球365家)。这份"矛盾的答卷",是当下中国潮玩行业最具代表性的战略样本。
## 一、数据全景:增长与失血并存
把TOP TOY上半年的关键数据排开看:
- **外部收入9.85亿元,同比增长32.7%**;若含集团内部采购,总收入19.46亿元;
- **全渠道总GMV 13.32亿元**:中国内地门店8.96亿元、海外门店6200万元、在线渠道1.67亿元、其他渠道2.07亿元;
- **全球门店365家**(同比+72家):中国内地317家,海外48家(同比+38家);
- **SKU约1.5万个**,覆盖手办、3D积木、搪胶毛绒玩具等主要品类;
- **自有IP矩阵突破30个**。
对照母公司名创优品集团同期整体表现(营收115亿元、同比+22.4%,中国内地增长26.2%创三年最佳),TOP TOY是集团版图里增速最快、但也是唯一录得经营亏损的业务板块。
## 二、为什么亏:三笔账
**第一笔:海外直营的重资产账。** TOP TOY海外门店从10家猛增至48家,其中30家为直营。直营模式意味着租金、人力、物流、本地化运营全部自己扛——纽约时代广场的店租是什么量级,业内心知肚明。由盈转亏的7234万与72家净增门店,几乎可以划等号。
**第二笔:自有IP的研发账。** TOP TOY生态矩阵涵盖DUIDUIDUI、巴萨卡、麦冬冬、MOONIN等30余个自有IP,自有IP占比提升是战略主线,但IP培育期只有投入没有回报。好消息是自有IP"yuy玉"已在杭州、北京、深圳三城落地快闪,首个杭州快闪单月GMV超1500万元——模型初步跑通。
**第三笔:行业周期的账。** 潮玩行业整体从爆发期进入调整期,TOP TOY主打"全品类集合店"模式,对行业大盘的beta暴露更充分。头部品牌泡泡玛特尚且主动调低增长目标,集合店模式的压力可想而知。
## 三、为什么还要冲:纽约时代广场的商业逻辑
明知亏损还要在纽约时代广场开店,本质上是一笔"品牌资产账"而非"门店损益账":
1. **势能背书**:时代广场店的象征意义,等于向全球消费者和合作伙伴宣告"中国潮玩是一等公民",这种势能会反哺全球所有门店的招商与客流;
2. **模式验证**:验证中国潮玩集合店在高租金、高竞争的欧美主流市场能否成立,为后续扩张校准模型;
3. **卡位窗口**:泡泡玛特海外收入占比已达43.8%,TOP TOY若不在此时卡位,等头部完成全球布局,集合店模式的出海窗口将彻底关闭。
名创优品集团创始人叶国富的表态印证了这一点:"当前我们正处在一个关键时期,方向感与阶段意义远比眼前重要。"管理层的目标不是TOP TOY今年赚钱,而是它成为集团"全球IP运营平台"叙事的第二增长曲线。
## 四、对行业的启示:集合店模式的十字路口
TOP TOY的处境,代表了一类玩家的共同课题——**没有头部自有IP的潮玩零售商,如何在IP为王的时代找到自己的位置?**
答案正在分化为两条路:
**路线A:产品公司化。** 用自有IP占比提升换取定价权,从"渠道商"进化为"IP运营商",代价是漫长的培育期和持续的研发投入——TOP TOY正在走这条路,30个自有IP是它的赌注。
**路线B:效率零售化。** 放弃IP野心,做极致的渠道效率和价格竞争力,赚供应链的钱——风险是被IP方钳制毛利,且在行业退潮期最先受伤。
从数据看,TOP TOY选择了路线A且没有退路。yuy玉快闪单月1500万GMV证明这条路有机会,但要把机会变成确定性,它还需要至少两到三年。
## 结语
纽约时代广场的灯光很亮,但照亮不了损益表。TOP TOY的2026,是中国潮玩行业"规模叙事"与"盈利现实"激烈碰撞的缩影——扩张期的亏损不可怕,可怕的是亏损换不来结构性优势。
对从业者,这个案例的价值在于校准预期:潮玩出海的钱,短期在门店,中期在供应链,长期在IP。三者缺一,都是给别人打工。