潮玩结构调整期:谁在退潮,谁在裸泳
## 引言:冰与火之歌
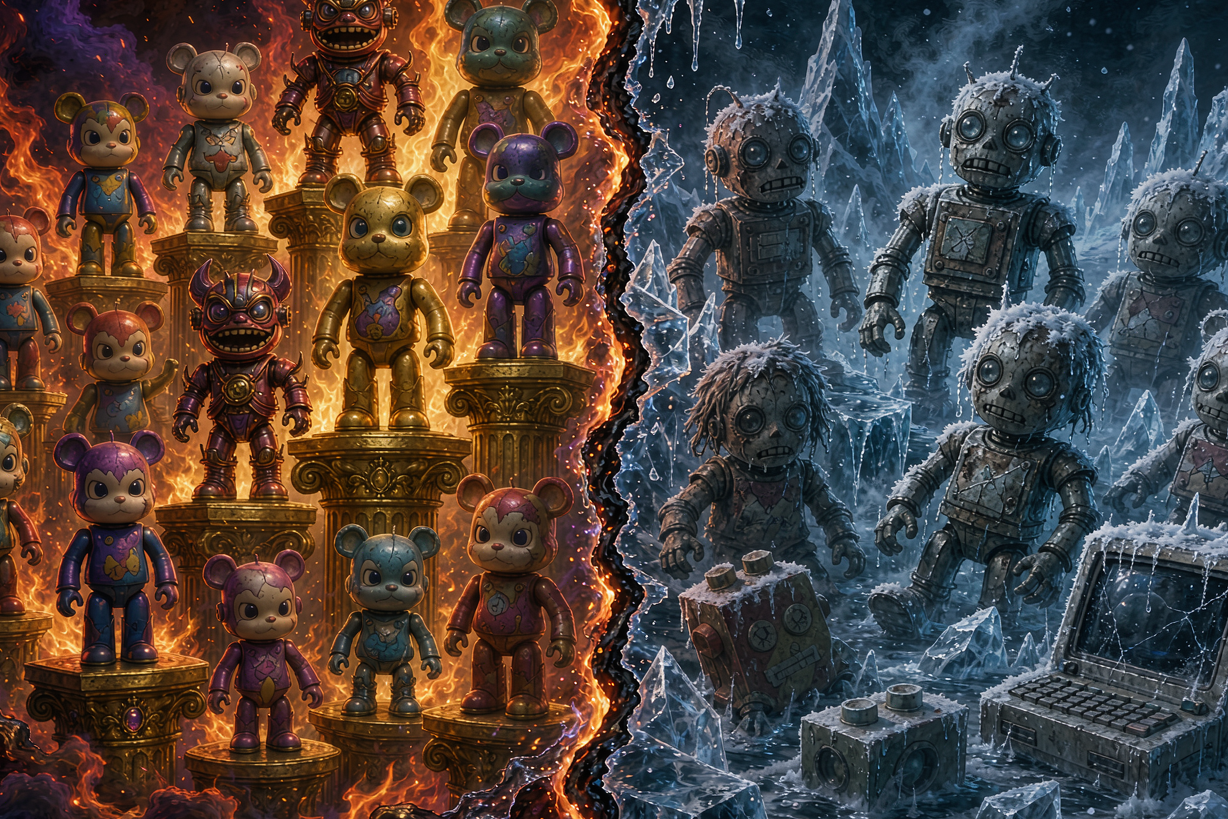
2026年的中国潮玩行业,正在上演最戏剧性的分化:
一边是头部企业的亮眼数字——泡泡玛特上半年营收171.7亿元、TOP TOY收入增长32.7%、万代高达IP销售增近四成;另一边是中小工作室的批量退场——直播间利润从30%跌到10%,海外客户逃单、库存积压2000万、设计同质化内卷,一批又一批小团队黯然离场。
同一个行业,同一段时间,为何境遇天差地别?答案藏在"结构性调整"五个字里。
## 一、大盘:增速换挡,但没有失速
先校准一个基本认知:**潮玩行业没有崩盘,只是从爆发期进入了精耕期。**
行业测算数据显示:2026年全球潮玩市场零售规模预计约480亿美元,同比增长11.5%——较2025年的14.2%有所放缓,但仍是两位数增长;中国潮玩市场规模预计突破1200亿元,占全球比重提升至36%左右。2026年上半年中国潮玩产品出口额预估达62亿美元,同比增长19.3%。
真正变化的是增长的质量:
- **品类分化**:艺术玩具与设计师玩具板块增速最猛(全球预计+26%);收藏级手办(GK及雕像类)稳定在15%左右;而基于主流影视游戏IP的量产型潮玩增速仅6.8%——"大IP+量产"的旧模式明显失速。
- **集中度下降**:全球CR5约32%、中国CR5约28%,均较2025年微降——新锐工作室与艺术家联名潮牌正在蚕食头部领地。有意思的是,这与"小工作室倒闭潮"并行不悖:中间层(没有IP、没有供应链的赌徒型玩家)被挤出局,而真正有原创能力的独立品牌活得更好。
- **资本回归理性**:2026年上半年全球潮玩领域融资并购约74起、总额28亿美元,资金明显偏向拥有原创IP持续产出能力、海外渠道完善与数字化运营成熟的企业。
## 二、中间层的死亡:三座大山
为什么倒下的偏偏是中小工作室?压在他们头上的是三座山:
**成本山。** 海外客户逃单,数百万乃至上千万的库存压在仓库;原材料涨价,布料成本翻倍;BJD娃娃开模一套就要数十万。潮玩是重资金生意,现金流断裂是猝死的主因。
**设计山。** AI替代设计师成了行业常态——出图快了,成本降了,但同质化也来了:满大街都是同一个风格的脸,谁都记不住谁。当设计不再稀缺,设计费先崩,设计价值后崩。
**IP山。** 原创IP需要长期投入——第二代设计要同步规划、世界观要慢慢构建,但很多老板只看得到眼前的爆款,跟风复刻,把市场做成一锅同质化的粥。想走联名路线?头部IP授权年费200万起步,工期和成本还容易翻车。
一句话总结:**小工作室死于"赌不起"——赌IP会火、赌客户不跑、赌成本不涨。**
## 三、活下来的是两种人
行业出清之后,幸存者呈现出清晰的两类画像:
**类型一:低价走量厂。** 不赌IP、宽松品控,靠直播间倾销主攻学生市场,拼手速和价格。这类玩家的护城河是极致效率,风险是完全暴露于价格战,行情好时赚辛苦钱,行情差时最先出局。
**类型二:有自有工厂的IP玩家。** 快速迭代产品的同时接代工单稳住现金流,两条腿走路。这类玩家把IP运营与制造能力绑定,既有原创溢价,又有产能兜底——是本轮调整中最健康的生存模式。
而站在更上层的头部企业,走的是第三条路:**IP平台化**。六大IP破10亿的泡泡玛特、自有IP超30个的TOP TOY、IP矩阵70个的卡游,本质都在做同一件事——用矩阵对冲单一IP的周期风险。
## 四、消费端的暗流:从"赌"到"挑"
供给端的调整,根源在需求端的转向。
2026年最值得重视的消费行为变化是:**越来越多的消费者转向二手市场直接购买"明款"**——不赌运气,想要哪个直接买哪个。LABUBU二级市场价格雪崩加速了这一进程,但趋势本身早于崩盘:当潮玩从"惊喜经济"回归"悦己消费",盲盒的机制溢价就开始退潮。
用户画像也在变化:全球核心潮玩消费者(年购买频次高于6次)预计达1.1亿人,其中25-35岁职场人群占比上升至47%,Z世代稳定在38%。**"更年长、更有钱、更理性"的用户结构**,决定了产品逻辑必须从"概率刺激"转向"品质与情感陪伴"。
行业测算中还有一个前瞻信号:具备轻交互或数字藏品绑定功能的**功能型潮玩**,渗透率预计2026年底达到整体市场的11%——虚实融合正在从概念变成货架上的商品。
## 五、给从业者的调整期生存手册
1. **砍SKU,不砍IP**:收缩产品线宽度,把资源集中到有内容根基的1-2个核心IP上;
2. **现金流优先**:代工/联名订单是过冬的棉袄,别嫌它不够性感;
3. **拥抱二手与明盒**:与其抵制二手市场分走利润,不如研究如何在"确定性消费"场景里铺货;
4. **把AI当工具不当引擎**:用它提效,但把设计灵魂留在人手里——同质化的AI脸没有溢价;
5. **盯紧功能型潮玩**:虚实融合、轻交互产品是下一个结构性增量,提前卡位。
## 结语
潮水退去,才知道谁在裸泳。2026年的结构性调整,把潮玩行业从"人人都能赚钱的风口"筛选为"只有真功夫能赚钱的赛道"。
对幸存者而言,这未尝不是好消息:竞争者少了,用户更成熟了,商业本质更清晰了。穿越调整期的秘诀,从来不是跑得最快,而是活得最久。
2026年的中国潮玩行业,正在上演最戏剧性的分化:
一边是头部企业的亮眼数字——泡泡玛特上半年营收171.7亿元、TOP TOY收入增长32.7%、万代高达IP销售增近四成;另一边是中小工作室的批量退场——直播间利润从30%跌到10%,海外客户逃单、库存积压2000万、设计同质化内卷,一批又一批小团队黯然离场。
同一个行业,同一段时间,为何境遇天差地别?答案藏在"结构性调整"五个字里。
## 一、大盘:增速换挡,但没有失速
先校准一个基本认知:**潮玩行业没有崩盘,只是从爆发期进入了精耕期。**
行业测算数据显示:2026年全球潮玩市场零售规模预计约480亿美元,同比增长11.5%——较2025年的14.2%有所放缓,但仍是两位数增长;中国潮玩市场规模预计突破1200亿元,占全球比重提升至36%左右。2026年上半年中国潮玩产品出口额预估达62亿美元,同比增长19.3%。
真正变化的是增长的质量:
- **品类分化**:艺术玩具与设计师玩具板块增速最猛(全球预计+26%);收藏级手办(GK及雕像类)稳定在15%左右;而基于主流影视游戏IP的量产型潮玩增速仅6.8%——"大IP+量产"的旧模式明显失速。
- **集中度下降**:全球CR5约32%、中国CR5约28%,均较2025年微降——新锐工作室与艺术家联名潮牌正在蚕食头部领地。有意思的是,这与"小工作室倒闭潮"并行不悖:中间层(没有IP、没有供应链的赌徒型玩家)被挤出局,而真正有原创能力的独立品牌活得更好。
- **资本回归理性**:2026年上半年全球潮玩领域融资并购约74起、总额28亿美元,资金明显偏向拥有原创IP持续产出能力、海外渠道完善与数字化运营成熟的企业。
## 二、中间层的死亡:三座大山
为什么倒下的偏偏是中小工作室?压在他们头上的是三座山:
**成本山。** 海外客户逃单,数百万乃至上千万的库存压在仓库;原材料涨价,布料成本翻倍;BJD娃娃开模一套就要数十万。潮玩是重资金生意,现金流断裂是猝死的主因。
**设计山。** AI替代设计师成了行业常态——出图快了,成本降了,但同质化也来了:满大街都是同一个风格的脸,谁都记不住谁。当设计不再稀缺,设计费先崩,设计价值后崩。
**IP山。** 原创IP需要长期投入——第二代设计要同步规划、世界观要慢慢构建,但很多老板只看得到眼前的爆款,跟风复刻,把市场做成一锅同质化的粥。想走联名路线?头部IP授权年费200万起步,工期和成本还容易翻车。
一句话总结:**小工作室死于"赌不起"——赌IP会火、赌客户不跑、赌成本不涨。**
## 三、活下来的是两种人
行业出清之后,幸存者呈现出清晰的两类画像:
**类型一:低价走量厂。** 不赌IP、宽松品控,靠直播间倾销主攻学生市场,拼手速和价格。这类玩家的护城河是极致效率,风险是完全暴露于价格战,行情好时赚辛苦钱,行情差时最先出局。
**类型二:有自有工厂的IP玩家。** 快速迭代产品的同时接代工单稳住现金流,两条腿走路。这类玩家把IP运营与制造能力绑定,既有原创溢价,又有产能兜底——是本轮调整中最健康的生存模式。
而站在更上层的头部企业,走的是第三条路:**IP平台化**。六大IP破10亿的泡泡玛特、自有IP超30个的TOP TOY、IP矩阵70个的卡游,本质都在做同一件事——用矩阵对冲单一IP的周期风险。
## 四、消费端的暗流:从"赌"到"挑"
供给端的调整,根源在需求端的转向。
2026年最值得重视的消费行为变化是:**越来越多的消费者转向二手市场直接购买"明款"**——不赌运气,想要哪个直接买哪个。LABUBU二级市场价格雪崩加速了这一进程,但趋势本身早于崩盘:当潮玩从"惊喜经济"回归"悦己消费",盲盒的机制溢价就开始退潮。
用户画像也在变化:全球核心潮玩消费者(年购买频次高于6次)预计达1.1亿人,其中25-35岁职场人群占比上升至47%,Z世代稳定在38%。**"更年长、更有钱、更理性"的用户结构**,决定了产品逻辑必须从"概率刺激"转向"品质与情感陪伴"。
行业测算中还有一个前瞻信号:具备轻交互或数字藏品绑定功能的**功能型潮玩**,渗透率预计2026年底达到整体市场的11%——虚实融合正在从概念变成货架上的商品。
## 五、给从业者的调整期生存手册
1. **砍SKU,不砍IP**:收缩产品线宽度,把资源集中到有内容根基的1-2个核心IP上;
2. **现金流优先**:代工/联名订单是过冬的棉袄,别嫌它不够性感;
3. **拥抱二手与明盒**:与其抵制二手市场分走利润,不如研究如何在"确定性消费"场景里铺货;
4. **把AI当工具不当引擎**:用它提效,但把设计灵魂留在人手里——同质化的AI脸没有溢价;
5. **盯紧功能型潮玩**:虚实融合、轻交互产品是下一个结构性增量,提前卡位。
## 结语
潮水退去,才知道谁在裸泳。2026年的结构性调整,把潮玩行业从"人人都能赚钱的风口"筛选为"只有真功夫能赚钱的赛道"。
对幸存者而言,这未尝不是好消息:竞争者少了,用户更成熟了,商业本质更清晰了。穿越调整期的秘诀,从来不是跑得最快,而是活得最久。